Compare as principais seguradoras com a Benisa, monte a proteção certa para a sua obra ou instalação e, dependendo da situação, reduza o custo do seguro em até 40%.
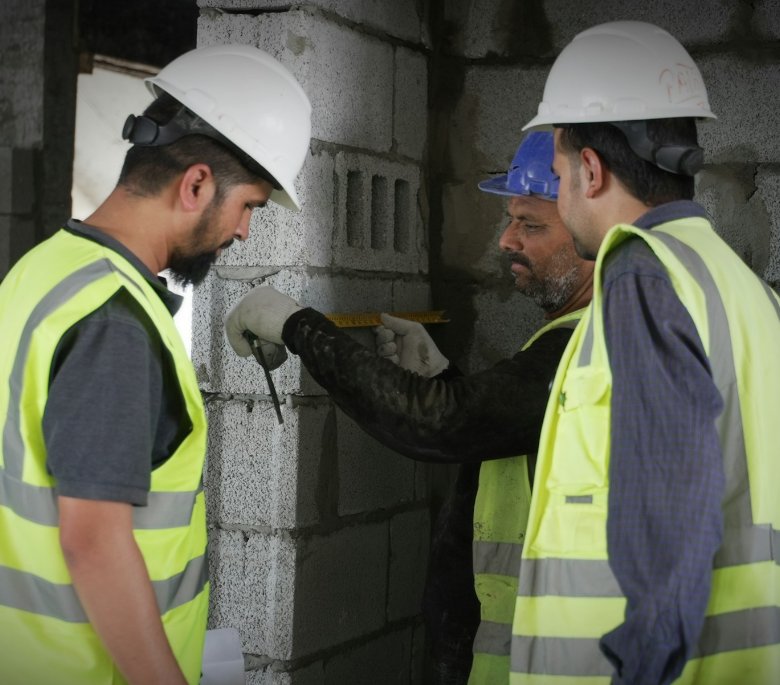
Toda obra tem risco: chuva forte, incêndio, queda de materiais, erro de execução, roubo no canteiro, dano ao vizinho. Um sinistro pode passar do orçamento e parar o cronograma. O seguro de riscos de engenharia arrecadou R$ 1,348 bilhão em 2025, alta de 37,4% em relação a 2023, segundo a CNseg.
O Seguro Riscos de Engenharia protege obras civis e instalações e montagens contra danos físicos súbitos e imprevistos durante a execução, e pode incluir responsabilidade civil, equipamentos e outras coberturas, conforme a obra.
Na Benisa, você não precisa cotar seguradora por seguradora. Comparamos as seguradoras parceiras que operam seguro de riscos de engenharia e montamos o plano conforme o tipo de obra, o valor, o prazo e o local.
Corretora regulamentada pela SUSEP nº 262181416 · Atendimento em todo o Brasil · Conheça as seguradoras parceiras
SOLICITE SUA COTAÇÃO DE SEGURO RISCOS DE ENGENHARIA E RECEBA UM RETORNO COM AGILIDADE
O Seguro Riscos de Engenharia protege obras civis e instalações e montagens contra danos físicos acidentais, súbitos e imprevistos durante a execução do projeto. Ele cobre a obra em si, os materiais e, conforme a apólice, as máquinas e os equipamentos instalados, e é feito para uma obra específica, com valor total, prazo e local definidos.
No mercado, o produto aparece como OCC (obras civis em construção), IM (instalação e montagem) ou as duas juntas. A cobertura de obras civis começa quando o material é descarregado no canteiro, e a de instalação e montagem, quando os bens chegam ao local da instalação, incluindo o período de testes de funcionamento.
A cobertura básica de OCC e IM é obrigatória dentro do produto, e as demais coberturas são adicionais, escolhidas conforme o risco da obra (Circular SUSEP 540/2016).
| Cobertura | O que faz | Exemplo do dia a dia |
|---|---|---|
| Cobertura básica (OCC e/ou IM) | Cobre danos físicos à obra e aos bens instalados causados por acidentes súbitos e imprevistos, como incêndio, raio, explosão, ventos, inundação, roubo e furto qualificado e erros de execução, conforme a apólice. | Chuva forte alaga a escavação e danifica a estrutura. |
| Responsabilidade civil de obras e RC cruzada | Cobre danos materiais e corporais causados a terceiros pelos trabalhos da obra. A RC cruzada cobre danos entre os próprios contratados e subcontratados. | Material cai de um andar e atinge um carro na rua. |
| Propriedade circunvizinha | Cobre danos às propriedades vizinhas causados pelos trabalhos. | Rachaduras na casa ao lado depois de uma escavação. |
| Erro de projeto e riscos do fabricante | Cobre danos em consequência de erro de projeto (obras civis) e de riscos do fabricante (máquinas e equipamentos novos), conforme a apólice. | Falha de cálculo que causa dano físico à estrutura. |
| Despesas extraordinárias | Cobre custos adicionais para recuperar o prazo depois de um sinistro, como horas extras, trabalho à noite e em feriados. | Hora extra para recuperar o cronograma depois de um incêndio. |
| Desentulho do local | Cobre a remoção de entulho depois de um sinistro coberto. | Limpeza do canteiro depois de um desabamento. |
| Equipamentos móveis e estacionários | Cobre danos de causa externa a equipamentos usados na obra, dentro do canteiro. | Guindaste danificado por um temporal. |
| Tumultos | Cobre danos causados por tumultos, conforme a apólice. | Invasão e depredação do canteiro. |
| Manutenção (simples, ampla ou garantia) | Estende a proteção ao período de manutenção após a entrega, em graus diferentes. | Dano que aparece durante a manutenção por falha da fase de obra. |
| Danos morais de responsabilidade civil | Cobre danos morais causados involuntariamente a terceiros pelos trabalhos. | Terceiro que sofre danos morais por um acidente da obra. |
Em geral, não: o seguro de riscos de engenharia é facultativo. Mas contratos de obra, financiadores, incorporadoras, concessões e parcerias público-privadas costumam exigi-lo, e muitos editais pedem coberturas específicas, como RC cruzada, erro de projeto e propriedade circunvizinha. Confirme com o seu contrato e o seu advogado o que vale para a sua obra.
São três seguros diferentes, que se complementam.
| Ponto | Riscos de engenharia | RC Obras (responsabilidade civil) | Seguro garantia |
|---|---|---|---|
| O que protege | A obra, os materiais e os equipamentos instalados. | O patrimônio de quem executa a obra, contra danos causados a terceiros. | O cumprimento do contrato de obra pelo contratado. |
| Quem é protegido | Quem tem interesse na obra: dono, construtora ou contratado. | O responsável pela obra. | O contratante da obra (por exemplo, o poder público). |
| Exemplo | Incêndio que destrói parte da estrutura. | Material que cai e fere um pedestre. | Construtora que abandona o contrato. |
| Quando é exigido | Contratos, financiadores e incorporadoras, conforme o caso. | Contratos e editais, conforme o caso. | Editais de obras públicas (Lei 14.133/2021). |
Em obras públicas, a Lei 14.133/2021 permite que o edital exija garantia de execução, inclusive na modalidade seguro garantia (arts. 96 a 102). Em contratos de grande vulto, pode ser exigida garantia de até 30% do valor do contrato, obrigatoriamente na forma de seguro garantia, e o edital pode prever a cláusula de retomada, em que a seguradora pode assumir a conclusão da obra (arts. 99 e 102).
Cada produto tem a sua lista, e a Benisa confere as exclusões da proposta antes de você contratar.
A cobertura vale da descarga do material no canteiro até a conclusão da obra, incluindo o período de testes nas instalações e montagens e, se contratada, a manutenção.
Incêndio, vendaval, inundação, roubo e erros de execução podem custar mais do que o orçamento previa. Com o seguro, o prejuízo tem indenização conforme as coberturas contratadas.
A responsabilidade civil e a cobertura de propriedade circunvizinha ajudam a arcar com danos a terceiros causados pelos trabalhos.
Em planos específicos, máquinas e equipamentos usados no canteiro têm cobertura contra danos de causa externa.
Contratos, financiadores e incorporadoras costumam pedir o seguro. A Benisa ajuda a montar a apólice com as coberturas que o contrato exige.
A Benisa compara as seguradoras parceiras que operam seguro de riscos de engenharia e, dependendo da situação, pode reduzir o custo em até 40%. A economia varia conforme a obra, o valor, o prazo, as coberturas e as seguradoras consultadas.
Porque cada obra tem um risco diferente, e a apólice precisa refletir o contrato, o cronograma e o que realmente pode dar errado.
A Benisa compara as seguradoras parceiras que operam seguro de riscos de engenharia, explica o que cada proposta cobre e o que fica de fora e acompanha a obra nos aditivos, nos atrasos e nos sinistros.
Avaliamos coberturas, limites, franquias, exigências técnicas e valores das seguradoras parceiras que operam seguro de riscos de engenharia, e não somente o menor preço. Dependendo da situação, essa comparação pode reduzir o custo do seguro em até 40%. Veja quem são.
Conferimos as coberturas que o contrato de obra, o financiador ou o edital pedem, para a apólice não ser recusada.
A Benisa orienta a comunicação de atrasos e aditivos e o aviso de sinistro, com uma corretora de verdade ao seu lado.
Corretora regulamentada pela SUSEP nº 262181416. Você pode conferir o registro no site da SUSEP.
Seis passos para chegar a uma proposta que faça sentido:
Endereço, tipo de obra, valor total, prazo e cronograma, contrato, projeto, fundações e subsolo, e a situação dos vizinhos.
Ele deve corresponder ao investimento total: obras civis, instalações e montagens, gerenciamento, equipamentos e os demais custos que existiriam depois de um sinistro.
Obras civis (OCC), instalação e montagem (IM) ou as duas juntas.
RC de obras e RC cruzada, propriedade circunvizinha, erro de projeto, desentulho, despesas extraordinárias e equipamentos, conforme o risco e o contrato.
Nas instalações e montagens, o período de testes deve constar da apólice, com no mínimo 15 dias.
Atrasos relevantes e aditivos precisam ser informados à seguradora, para a cobertura continuar valendo.
Alguns fatores que costumam pesar na análise da seguradora:
Da obra ou do projeto.
Como escavações, subsolos, fundações e demolições.
Quanto tempo a obra vai durar.
Incluindo risco de enchente, encostas e vizinhança.
E a gestão de segurança da obra.
O que foi escolhido para a apólice.
A parte do prejuízo que fica com você.
Leva cerca de 1 minuto: seu contato e o tipo de obra.
Pedimos o contrato, o cronograma, o orçamento, o projeto e a localização, conversamos sobre as coberturas e consultamos as seguradoras parceiras.
Recebe as opções explicadas, tira as dúvidas e contrata com acompanhamento. A aceitação final depende da análise da seguradora.
Sua obra já tem seguro?
Você pode estar pagando mais do que precisa.
Analisamos a apólice atual da obra e comparamos outras seguradoras, buscando reduzir o custo com as coberturas que o contrato exige.
Se você deseja proteger sua família, seu imóvel, seu veículo ou o patrimônio da sua empresa, fale com a Benisa.
A cobertura básica protege a obra e os bens instalados contra danos físicos súbitos e imprevistos, como incêndio, raio, explosão, ventos, inundação, roubo e furto qualificado e erros de execução, conforme a apólice. Dependendo do plano, é possível somar responsabilidade civil e RC cruzada, propriedade circunvizinha, erro de projeto, despesas extraordinárias, desentulho, equipamentos de obra e manutenção. O que vale para a sua obra está na proposta e na apólice, e a Benisa explica cada item antes de você fechar.
O valor depende do valor total da obra, do tipo de obra, do prazo, da localização, das coberturas e dos limites escolhidos, e da franquia. A Benisa compara as seguradoras parceiras que operam seguro de riscos de engenharia e, dependendo da situação, pode reduzir o custo em até 40%; a economia varia conforme a obra, o valor, o prazo, as coberturas e as seguradoras consultadas. A cotação é gratuita.
Em geral, não. Mas contratos de obra, financiadores, incorporadoras, concessões e editais costumam exigi-lo, às vezes com coberturas específicas. Em obras públicas de grande vulto, a lei permite exigir seguro garantia, que é um seguro diferente. Confirme com o seu contrato e o seu advogado o que se aplica ao seu caso.
O OCC (obras civis em construção) protege a construção de edificações e obras civis, como prédios, galpões, pontes e rodovias. O IM (instalação e montagem) protege a instalação de máquinas, equipamentos e estruturas, como uma linha de produção ou um sistema de energia, e inclui o período de testes. Os dois podem ser contratados juntos.
O seguro de riscos de engenharia protege a obra e os equipamentos instalados. A RC Obras protege o patrimônio de quem executa a obra contra danos causados a terceiros. O seguro garantia protege o contratante da obra se o contratado não cumprir o contrato. São seguros diferentes e, muitas vezes, complementares: a Benisa explica qual a sua obra pede.
Algumas seguradoras já oferecem o produto para obras e reformas residenciais, e o mercado vem ampliando esse acesso. A disponibilidade, os limites e as coberturas variam por seguradora e por obra. Informe o tipo de obra, o valor e o prazo, e a Benisa verifica quais produtos aceitam o seu caso.
Nas obras civis, a cobertura começa quando o material é descarregado no canteiro, respeitado o início de vigência da apólice, e termina com o fim da vigência ou da obra, conforme a apólice. Nas instalações e montagens, vale a partir da chegada dos bens ao local, incluindo o período de testes, com no mínimo 15 dias. Se a obra atrasar além do previsto, comunique a seguradora: em algumas apólices, o atraso relevante sem aviso pode comprometer a cobertura.
Avise a seguradora logo após o sinistro, preserve o local e as provas e envie os documentos pedidos. Pela Lei 15.040/2024, em vigor desde 11/12/2025, a seguradora tem até 30 dias para se manifestar sobre a cobertura, a contar do aviso com os documentos, e mais 30 dias para pagar depois de reconhecer o direito, com exceções previstas em lei.
Em cada sinistro, uma parte do prejuízo pode ficar com a empresa (franquia ou participação do segurado), conforme a apólice. A Benisa orienta você em cada etapa.
Conteúdo revisado pela equipe da Benisa Seguros, corretora regulamentada pela SUSEP nº 262181416. Atualizado em outubro de 2026.